Экономические ограничения развития российского ЛПК: транспортное проклятие
Бюллетень Ассоциации «ЛЕСТЕХ» №26, 2026 г.
Одним из ключевых недостатков российского ЛПК является большое удаление производственных баз от центров продаж. Это следствие развития экстенсивной модели лесопользования, предполагающее расположение перерабатывающих предприятий в непосредственной близости к лесосырьевой базе. Такой подход в рамках модели экстенсивного лесопользования является, безусловно, правильным и единственно возможным.
Однако, учитывая российскую географию, на текущий момент эта модель делает российский ЛПК крайне неэффективным, что выражено в больших расстояниях транспортировки лесопродукции до рынков сбыта. Это увеличивает затраты и снижает конкурентоспособность российской продукции. Особенно критично это сказывается на продукции с низкой маржинальностью, ориентированной на экспорт, такой как пиломатериалы. Проблематика будет рассмотрена на примере экспорта пиломатериалов, однако и другие виды лесопродукции в той или иной мере находятся под влиянием этого фактора.
СКОЛЬКО МЫ ТРАТИМ НА ПЕРЕВОЗКУ?
В настоящее время вектор экспорта лесопродукции в западном направлении закрыт, и, скорее всего, надолго. Мы можем оперировать поставками в Китай, куда мы экспортируем основные объемы производимой в стране лесопродукции.
Для примера сделаем расчет на основе действующих транспортных железнодорожных расценок, при экспорте в порт Владивостока, в 40-футовом контейнере с загрузкой 52 м3 пилопродукции. Расчет сделан на основе данных Fesco.
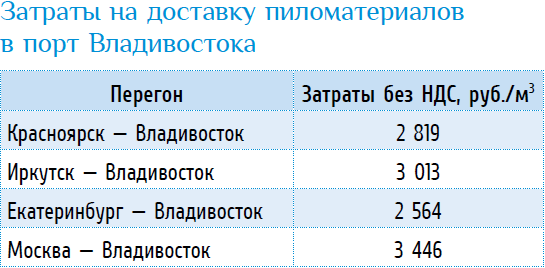
Стоимость транспортировки довольна существенна, что во многом связано с большой дальностью перевозки. Эти затраты для такого низкомаржинального продукта, как пиломатериалы довольно значимы.
Необходимо отметить, что и до введения санкций, существенный объем пилопродукции поставлялся из Сибири в порты Санкт-Петербурга, что также сопряжено с большими расстояниями транспортировки.
Если мы примем затраты на транспортировку пиловочника из леса до производства для среднего расстояния в 150 км, на уровне 1 206 руб./м3 в стоимости пилопродукции (статья «Экономические ограничения развития российского ЛПК: экстенсивная модель лесопользования»), то мы можем определить общую долю транспортных затрат в стоимости пилопродукции. То есть это затраты, которые рождаются вследствие используемой модели лесопользования и удаленного размещения производства.
При экспортной цене CFR порт КНР – 17 800 руб./м3 ($220 за 1 м3 пиломатериалов), доля транспортных затрат внутри России достигает 21–26%.
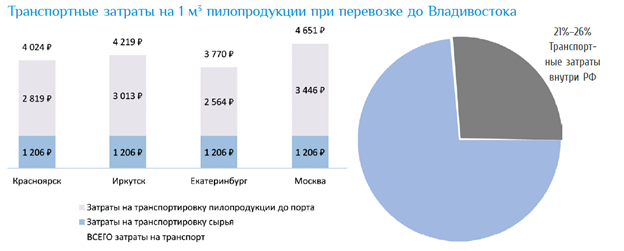
Таким образом, можно заключить, что существенная часть затрат, связанных со сбытом пилопродукции, относится к транспортным. Здесь ключевым параметром для оценки нашей конкурентоспособности является сравнение с производителями в других странах.
КАК С ЭТИМ ОБСТОЯТ ДЕЛА В МИРЕ?
В мире нет условий, сопоставимых с российскими. Транспортировка продукции из Сибири не имеет аналогов в мировой лесопильной промышленности.
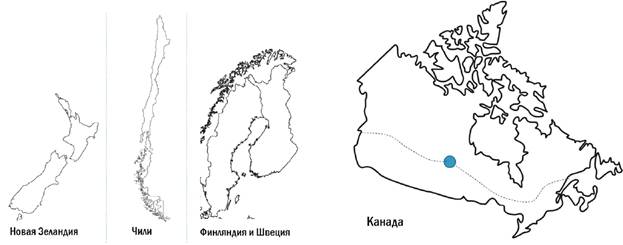
Если мы обратим внимание на такие страны, как Новая Зеландия или Чили, то увидим, что все производственные и лесосырьевые базы расположены в непосредственной близости к побережью и портовым мощностям, что минимизирует транспортную составляющую.
Если же мы посмотрим на такие большие лесопромышленные страны, как Финляндия и Швеция, то мы обратим внимание, что они имеют протяженную береговую линию с развитой портовой инфраструктурой. Доставка пилопродукции до порта не является избыточно удаленной.
Стоит также отметить, что Новая Зеландия и Чили выращивают интенсивные плантации, в основном, на побережье.
Часто, как пример сходных с российскими условиями, приводится Канада. Большая страна с протяженными транспортными коммуникациями и обширными лесами.
Транспортировка по железной дороге из центра Канады до портов Тихого или Атлантического океана составляет 2 000÷2 500 км. Это предельные транспортные значения для Канады.
В то же время, расстояние транспортировки по железной дороге из Красноярского края до Санкт-Петербурга или Владивостока – около 4 500 км.
АЛЬТЕРНАТИВНОЕ ПРОСТРАНСТВЕННО-ГЕОГРАФИЧЕСКОЕ РАСПОЛОЖЕНИЕ ПРЕДПРИЯТИЙ ЛПК
Представленное ниже видение сформировано на основе успешно реализуемой концепции интенсивного лесопользования в странах «Глобального Юга».
С точки зрения экономики, для снижения всех видов транспортных затрат, необходимо заготавливать и перерабатывать лес в непосредственной близости к портам отгрузки, которые являются воротами к центрам потребления.
Такая концепция активно реализуется в Китае, Индонезии, Вьетнаме, странах Латинской Америки и других. Представим, как бы выглядел российский ЛПК, если бы Россия была условной Индонезией.
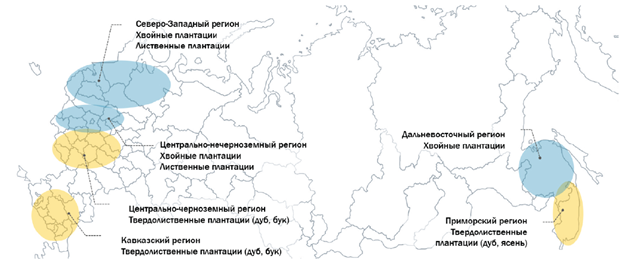
Очевидно, что южные регионы будут специализироваться на твердолиственных плантациях дуба и бука, куда также необходимо включить центрально-нечерноземный район. Северо-западный и центрально-нечерноземный районы могут специализироваться на хвойных и лиственных плантациях.
Лесопромышленный комплекс Приморского края развивается за счет переработки ясеня и дуба, что может быть кратно усилено внедрением интенсивного лесопользования.
Как видно на этой карте – не выделена Сибирь. Проблема низкой эффективности сохранится даже при внедрении плантационного лесопользования. Пилопродукция, целлюлоза, фанера и другие продукты, произведенные в Сибири, будут иметь большую себестоимость, чем произведенные в условной Ленинградской области.
Возникает правомерный вопрос, хватит ли леса в условной Ленинградской области. Здесь необходимо учитывать, что при интенсивном лесопользовании в условной Ленинградской области можно заготавливать не 8 млн м3 круглых лесоматериалов, как в настоящее время, а 15–18 млн м3, что решит проблемы лесоснабжения.
В КАЧЕСТВЕ ЗАКЛЮЧЕНИЯ
Модель интенсивного лесопользования активно шагает по планете и проявляет себя не только в странах «Глобального Юга». Мы можем видеть это и в той же Финляндии, которая заготавливает и перерабатывает сырья существенно больше, чем Россия с тех же лесных площадей.
Также в подтверждение эффективности модели интенсивного лесопользования, говорит тот факт, что китайские и вьетнамские изделия из древесины уже вытесняют отечественную продукцию в российских супермаркетах.
Внедрение интенсивного лесопользования является безальтернативным путем развития, и российский ЛПК существенно отстает от других стран, постепенно теряя позиции на мировых рынках.
Виталий Липский, Экспертный Совет Лесопильных Предприятий
В числе экспертов Ассоциации: